Получение письма о задолженности по микрозайму может вызвать стресс и неопределенность. В наше время многие люди сталкиваются с финансовыми трудностями, и иногда непредвиденные обстоятельства ведут к задержке платежей. Важно понимать, что принятое вами решение в данной ситуации может сильно повлиять на ваше финансовое будущее.
Первое, что необходимо сделать, – это не паниковать. Письмо о задолженности – это не приговор, а сигнал о необходимости действовать. Разобраться в причинах задолженности и сроках погашения долг – это первый шаг к разрешению проблемы. Бывают ситуации, когда решение может быть проще, чем вы думаете.
Во-вторых, проверьте всю информацию, указанную в письме. Убедитесь, что данные о сумме долга и сроках выплат точны. Если вы сомневаетесь в правильности информации, не стесняйтесь обратиться в компанию, выдавшую займ, для разъяснений. Чем больше фактов вы соберете, тем легче будет найти оптимальное решение.
Проверка информации о задолженности и условиях займа
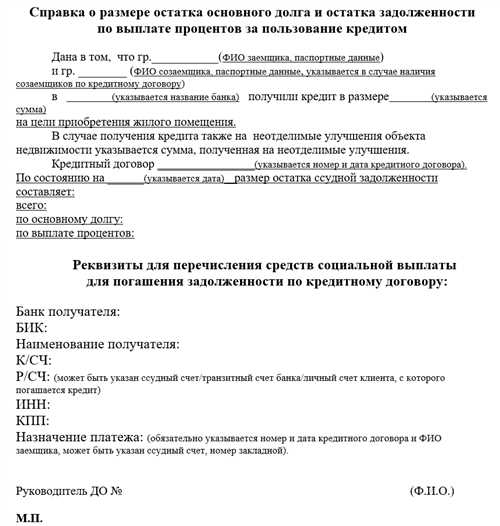
При получении письма о задолженности по микрозайму важно сначала внимательно проверить информацию. Начните с сопоставления данных, указанных в письме, с вашими записями. Обратите внимание на сумму задолженности, процентные ставки и даты платежей.
Следующим шагом стоит связаться с кредитором. Это можно сделать по указанным в письме контактам. Убедитесь, что вы общаетесь с официальным представителем компании. Запросите разъяснения по всем непонятным моментам, включая способ начисления процентов и возможные штрафы.
Также рекомендуется ознакомиться с условиями договора, который вы подписывали. Он должен содержать информацию о правах и обязанностях сторон, порядок возврата долга, а также условия продления займа или его реструктуризации.
Если у вас остались сомнения, полезно обратиться к независимому финансовому консультанту. Это поможет вам оценить ситуацию с разных сторон и принять более обоснованное решение о действиях по погашению долга.
Не забывайте также контролировать свои сбалансированные финансовые расходы. Это позволит избежать появления новых задолженностей и улучшит ваше финансовое положение в будущем.
Порядок действий при наличии ошибки в письме
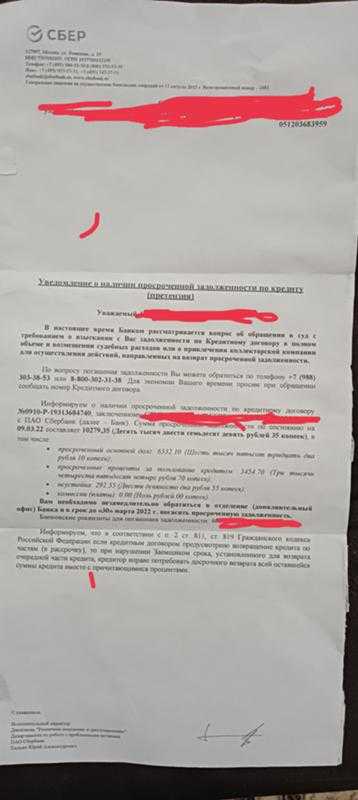
Если вы заметили ошибку в письме о задолженности по микрозайму, рекомендуем следовать следующим шагам.
1. Подтверждение ошибки
Первым делом проверьте информацию, указанную в письме. Сравните данные с вашими записями, выписками по счету и условиями договора. Убедитесь, что ошибка действительно имеет место.
2. Связь с кредитором
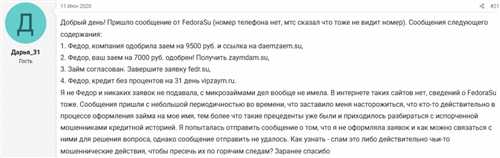
Обратитесь в организацию, выдавшую микрозайм. Зафиксируйте причину вашего обращения и уточните, как именно была допущена ошибка. Рекомендуется использовать Официальные каналы связи, такие как горячая линия или электронная почта.
При общении с представителем компании будьте вежливы и конкретны. Укажите на найденные неточности и попросите разъяснений по данному вопросу.
Если ошибка признается, уточните порядок ее исправления и время, необходимое для внесения корректив.
Способы решения проблемы с задолженностью
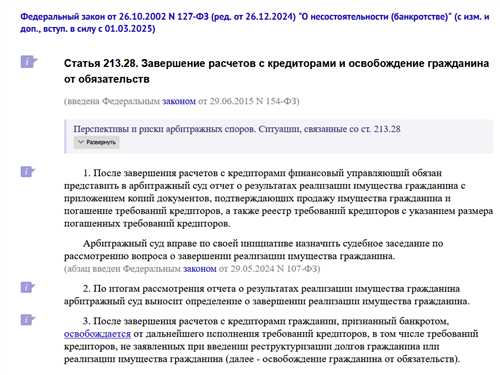
Рекомендовано сразу же связаться с кредитором. Вежливый разговор может привести к возможности реструктуризации долга или отсрочки платежей. Кредиторы иногда идут навстречу должникам, особенно если они видят, что заемщик заинтересован в решении проблемы.
Если есть возможность, стоит рассмотреть вариант частичного погашения задолженности. Даже небольшая сумма, внесенная в качестве платежа, может улучшить вашу репутацию как заемщика и снизить процент наказаний.
Кроме того, полезно изучить законные механизмы защиты прав потребителей. В некоторых случаях можно обратиться в организации, занимающиеся защите прав заемщиков, которые могут предложить помощь и консультации. Это может помочь избежать давления со стороны микрофинансовых организаций.
Если долговая нагрузка слишком велика, стоит задуматься о комплексной санации своей финансовой ситуации, включая поиск дополнительных источников дохода или консолидацию долгов. Соответствующая помощь может быть найдена у финансовых консультантов.